Leasing social voiture électrique ou achat crédit avec bonus 2026 : quel modèle économique choisir ?
Leasing social voiture électrique ou achat crédit bonus 2026 : comparez les deux modèles pour financer votre voiture électrique selon vos revenus et votre situation.
Par La rédaction de ElectriDrive
·10 min de lecture·Mis à jour
Sommaire
Leasing social voiture électrique ou achat crédit bonus 2026 : quel financement choisir ?
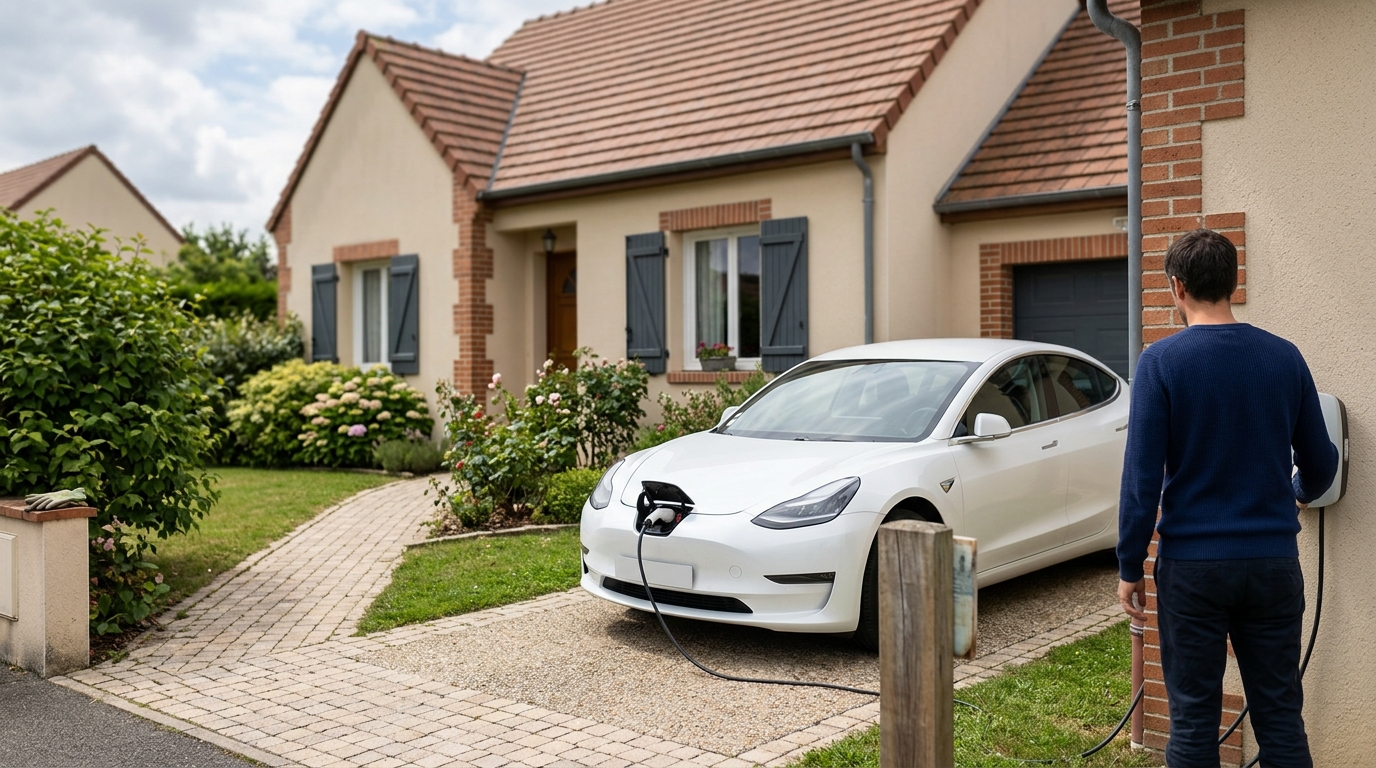
En 2026, le leasing social voiture électrique ou achat crédit bonus 2026 s'impose comme le vrai choix à trancher pour accéder à la mobilité électrique. D'un côté, le gouvernement a reconduit et ajusté le leasing social, en ciblant plus précisément les foyers à revenus modestes et intermédiaires. De l'autre, une aide à l'achat reste ouverte à un public plus large, sous condition de revenus et de prix du véhicule, et peut se cumuler avec un crédit auto classique.
Pour un conducteur parcourant moins de 50 km par jour — profil très répandu chez les actifs de 35 à 60 ans — la question n'est plus « électrique ou thermique » mais « comment financer mon passage à l'électrique de la façon la moins coûteuse sur la durée ». Les deux dispositifs répondent à cette question, mais pas de la même manière.
En Île-de-France, plus de 12 % des nouvelles immatriculations de véhicules particuliers sont désormais électriques, contre environ 8 % en moyenne nationale. En Auvergne-Rhône-Alpes, les bornes de recharge publiques ont progressé de 34 % entre 2023 et 2025, facilitant l'adoption dans les zones périurbaines. En Bretagne, le conseil régional abonde les aides à l'installation de bornes privatives à hauteur de plusieurs centaines d'euros selon les communes, portant le taux de prise en charge global à plus de 60 % dans certaines situations. Ces dynamiques régionales influencent directement la pertinence de chaque modèle de financement.
Comparez votre éligibilité au leasing social et simulez votre crédit auto avec bonus
Le leasing social en 2026 : comment ça fonctionne vraiment
Principe et conditions d'éligibilité
Le leasing social est une Location avec Option d'Achat (LOA) ou une Location Longue Durée (LLD) dont le coût est abaissé grâce à une aide calculée sur le coût d'achat du véhicule, distribuée via des concessionnaires agréés. La mensualité est abaissée grâce à cette aide versée au loueur, qui répercute cette économie sur le loyer mensuel.
Pour être éligible en 2026, il faut remplir plusieurs conditions cumulatives (source : Service-Public.fr — Leasing social) :
- Revenus : le revenu fiscal de référence (RFR) par part fiscale doit être inférieur ou égal à 16 880 €.
- Usage domicile-travail : le dispositif est prioritairement destiné aux actifs effectuant des trajets quotidiens, avec une distance supérieure à 15 km ou sans accès aux transports en commun adaptés.
- Véhicule éligible : seuls les véhicules 100 % électriques neufs figurant sur la liste publiée par le ministère de la Transition écologique (MTE) sont concernés. Le coût d'acquisition du véhicule doit être inférieur ou égal à 47 000 € TTC hors options et l'empreinte carbone de la fabrication doit respecter le score environnemental imposé.
- Pas de véhicule électrique en propriété : vous ne devez pas posséder déjà un VE au foyer.
Les modèles accessibles en leasing social restent des compactes ou citadines : Renault 5 E-Tech, Citroën ë-C3, Peugeot E-208 ou équivalents de marques asiatiques retirées de la liste si leur score carbone est insuffisant.
Ce que le leasing social couvre réellement
L'aide au leasing social représente 29 % du coût d'achat hors options, dans la limite de 6 500 € TTC pour un véhicule fabriqué hors Espace économique européen, ou dans la limite de 9 000 € TTC lorsque le site de fabrication du véhicule et le site de production de la batterie sont situés dans l'Espace économique européen. Une prime complémentaire de 500 € s'ajoute lorsque le moteur est également fabriqué en Europe. Le loyer mensuel est plafonné à 200 € TTC hors assurances et options, pour les contrats signés à partir du 16 juillet 2026.
En pratique :
- Un apport initial de 0 à quelques centaines d'euros peut être demandé selon les offres.
- L'assurance tous risques (fortement recommandée sur un véhicule loué) ajoute entre 50 et 120 € par mois selon votre profil.
- Le kilométrage est limité (souvent 10 000 à 15 000 km/an) ; tout dépassement est facturé.
Sur 36 mois, le coût direct hors assurance correspond aux mensualités plafonnées à 200 € TTC — c'est significativement moins que l'achat d'un véhicule thermique équivalent.
L'aide à l'achat s'ajoute-t-elle au leasing social ?
C'est la question la plus fréquente — et la réponse est nuancée. Le leasing social intègre déjà une aide calculée sur le coût du véhicule qui joue un rôle analogue : elle est déduite en amont du loyer. Dans la plupart des montages 2026, l'aide à l'achat classique n'est pas versée en supplément au preneur (locataire), car c'est le loueur qui en bénéficie et qui l'a intégré dans le calcul du loyer. Vérifiez systématiquement avec le concessionnaire si l'aide est bien répercutée dans votre mensualité.
Quelle aide pour votre voiture électrique ?
La prime Coup de pouce véhicules particuliers électriques a remplacé le bonus écologique ; son montant dépend de vos revenus. Décrivez votre projet : un conseiller étudie votre situation.
Vérifier mes aidesLe crédit auto avec aide à l'achat : structure et avantages
L'aide à l'achat 2026 : montants et conditions
Une aide à l'achat est versée pour tout véhicule électrique neuf respectant le score environnemental. Son montant dépend des revenus du ménage et des conditions fixées par le dispositif applicable — consultez Service-Public.fr pour les valeurs à jour au moment de votre achat, car ces montants peuvent évoluer par arrêté.
Le plafond de prix du véhicule pour les particuliers est fixé par la réglementation en vigueur. L'aide est déduite directement du prix par le concessionnaire (il est ensuite remboursé par l'ASP — Agence de Services et de Paiement). Vous n'avez aucune démarche administrative à effectuer : c'est le professionnel qui télédéclare.
Comment se structure un crédit auto avec aide à l'achat en 2026
L'aide à l'achat vient réduire le capital à financer. Sur un véhicule donné, le montant financé s'en trouve allégé d'autant. Avec un taux annuel effectif global (TAEG) observé entre 5,5 % et 7,5 % sur 60 mois pour un crédit auto classique en 2026 (fourchette indicative — les taux varient selon les établissements et le profil emprunteur), la mensualité est calculée sur ce capital réduit.
Deux différences majeures avec le leasing social :
- Vous devenez propriétaire dès la signature du contrat de vente.
- Vous pouvez revendre le véhicule à tout moment pour solder le crédit, ce qui vous protège en cas de changement de situation.
Peut-on cumuler d'autres aides avec le crédit ?
Oui. Des aides complémentaires pour la mise à la casse d'un ancien véhicule thermique peuvent, selon les conditions en vigueur, se cumuler avec l'aide à l'achat dans la limite des plafonds autorisés (source : Service-Public.fr). Ce cumul peut réduire davantage le capital à financer et donc alléger les mensualités de crédit. Vérifiez les conditions exactes auprès de votre concessionnaire au moment de l'achat.
Comparaison TCO sur 36 et 60 mois
Hypothèses du comparatif
| Paramètre | Valeur retenue |
|---|---|
| Véhicule de référence | Électrique compact neuf, prix catalogue |
| Profil | Salarié, RFR/part ≤ 16 880 €, éligible au leasing social |
| Kilomètres annuels | 12 000 km |
| Recharge | Majoritairement à domicile |
Sur 36 mois
Leasing social (loyer plafonné à 200 €/mois) :
- Mensualités : dans la limite du plafond réglementaire de 200 € TTC/mois hors assurances et options
- Assurance tous risques estimée : selon votre profil conducteur
- Entretien inclus selon offre : 0 €
- Total 36 mois : mensualités + assurance — sans être propriétaire à l'issue
Crédit auto + aide à l'achat :
- Capital financé : prix catalogue diminué de l'aide à l'achat (montant selon revenus et conditions du dispositif)
- Mensualités calculées sur le capital réduit (TAEG ~6,5 % sur 36 mois)
- Assurance tous risques estimée : selon votre profil conducteur
- Entretien : variable selon le véhicule et le contrat
- Total 36 mois : capital financé + intérêts + assurance + entretien — propriétaire d'un véhicule avec valeur résiduelle
Lecture : sur 36 mois, le leasing social est imbattable en trésorerie immédiate. Mais le crédit auto vous laisse un actif revendable.
Sur 60 mois (5 ans)
Si vous conservez le véhicule après le leasing (en le rachetant à sa valeur résiduelle de marché, non garantie en LLD) ou si vous le gardez après avoir soldé le crédit :
- Le coût du leasing sur 60 mois (deux contrats ou renouvellement) dépasse largement le crédit soldé.
- Le propriétaire via crédit bénéficie d'un véhicule remboursé, sans mensualité, avec seulement les coûts d'usage (assurance, entretien, recharge).
Conclusion TCO : pour un usage supérieur à 4 ans avec l'intention de conserver le véhicule, le crédit avec aide à l'achat est plus avantageux. Pour un horizon court ou une contrainte de trésorerie immédiate, le leasing social reste la solution la plus accessible.
Optimiser sa solution avec une borne de recharge à domicile
Quel que soit le modèle de financement choisi, une borne de recharge à domicile (Wallbox, 7,4 kW minimum) réduit significativement le coût par kilomètre par rapport à la recharge publique. Le programme ADVENIR, piloté par l'ADEME, cofinance l'installation d'une borne pour les particuliers en maison individuelle à hauteur de 50 % du coût éligible plafonné (source ADEME — ADVENIR : https://advenir.mobi).
Pour les locataires ou copropriétaires, la loi sur le droit à la prise garantit en principe la possibilité d'installer une borne en place de parking privatif — mais la procédure en copropriété peut prendre plusieurs mois. En appartement avec parking souterrain, l'option « recharge individuelle sur prise renforcée » ou « infrastructure collective IRVE » mérite d'être étudiée avec un installateur certifié IRVE.
En Bretagne, par exemple, le conseil régional abonde les aides à l'installation de bornes privatives à hauteur de plusieurs centaines d'euros selon les communes, portant le taux de prise en charge global à plus de 60 % dans certaines situations. Renseignez-vous auprès de votre collectivité locale.
Découvrez comment financer votre borne de recharge et votre véhicule électrique en un seul dossier
Les pièges à éviter dans chaque modèle
Pièges du leasing social
- Se fier uniquement à la mensualité affichée sans calculer l'assurance, les frais kilométriques et le coût de restitution.
- Signer sans lire la clause kilométrique : au-delà du forfait, chaque kilomètre supplémentaire est facturé (souvent entre 0,06 et 0,12 € par km).
- Supposer que l'aide à l'achat est versée en supplément : dans la majorité des montages, elle est déjà intégrée dans le loyer.
- Ne pas vérifier la liste des modèles éligibles : elle est mise à jour régulièrement par le MTE et exclut les véhicules dont le score carbone de fabrication est insuffisant.
Pièges du crédit auto avec aide à l'achat
- Acheter un véhicule hors liste éligible : l'aide ne sera pas versée, et le concessionnaire ne peut pas la déduire du prix.
- Financer le montant avant déduction de l'aide : insistez pour que l'aide soit déduite du prix de vente avant le calcul du crédit.
- Négliger le TAEG : comparez les offres de plusieurs organismes. Un écart de 1 point sur 60 mois représente plusieurs centaines d'euros sur le coût total du crédit.
- Oublier les aides complémentaires si vous mettez à la casse un ancien véhicule : vérifiez les cumulables en vigueur au moment de l'achat.
À lire aussi : Assurance voiture electrique tarif comparatif 2026
Questions fréquentes
Puis-je installer une borne de recharge si j'habite en appartement ?
Oui, en principe. La loi sur le droit à la prise (article L.111-3-8 du Code de la construction) oblige le syndic à inscrire à l'ordre du jour la demande d'installation d'une borne sur votre place de parking privatif. Le vote de la copropriété peut prendre plusieurs mois. En pratique, deux solutions existent : une borne individuelle sur votre place, ou une infrastructure collective IRVE partagée. Un installateur certifié IRVE peut vous orienter selon la configuration de votre immeuble. Le programme ADVENIR (source ADEME — advenir.mobi) peut cofinancer les installations collectives en copropriété.
Quels véhicules électriques sont éligibles au leasing social en 2026 ?
La liste des modèles éligibles est publiée et mise à jour régulièrement par le ministère de la Transition écologique (MTE). Elle inclut uniquement les véhicules 100 % électriques neufs dont le score environnemental (empreinte carbone de fabrication) dépasse le seuil réglementaire. Certains modèles de marques asiatiques ont été exclus dès 2024 pour cette raison. Vérifiez la liste officielle sur le portail du MTE ou via un concessionnaire agréé avant de choisir votre modèle.
ElectriDrive est édité par ENN Consulting SAS
Quelle aide pour votre voiture électrique ?
La prime Coup de pouce véhicules particuliers électriques a remplacé le bonus écologique ; son montant dépend de vos revenus. Décrivez votre projet : un conseiller étudie votre situation.