Assurance voiture électrique vs thermique : tarifs réels par profil conducteur en 2026
Comparez l'assurance voiture electrique tarif comparatif 2026 : franchises, couverture batterie, profils conducteurs et économies réelles vs thermique.
Par La rédaction de ElectriDrive
·9 min de lecture·Mis à jour
Sommaire
Assurance voiture electrique tarif comparatif 2026 : ce que les chiffres disent vraiment
Vous cherchez un assurance voiture electrique tarif comparatif 2026 fiable ? L'idée que l'assurance d'un véhicule électrique serait automatiquement plus onéreuse est un héritage des premières années du marché (2015-2019), quand les coûts de réparation des batteries étaient opaques et les sinistres mal calibrés. En 2026, le marché a mûri et les données permettent enfin de comparer sérieusement les offres. Voici ce que révèle une analyse rigoureuse des tarifs et des garanties.
Selon la Fédération Française de l'Assurance (FFA), les sinistres matériels sur les VE restent statistiquement légèrement supérieurs à ceux des thermiques en valeur moyenne de réparation, en raison du coût des pièces électroniques et des procédures spécifiques (mise en sécurité HT). En revanche, la fréquence des sinistres corporels est similaire, voire légèrement inférieure — les VE étant plus récents et mieux équipés d'assistances à la conduite (source FFA 2024).
Résultat net : à profil conducteur équivalent (bonus 0,50, 35-55 ans, usage périurbain), la prime tous risques sur un VE de segment B-C se situe dans une fourchette comparable à celle d'un thermique diesel de même valeur (source FFA 2024). L'écart est réel mais modeste. Ce qui creuse réellement la différence, c'est la structure des garanties.
Pour obtenir une estimation personnalisée, vous pouvez comparer les offres adaptées à votre profil en quelques minutes ou consulter notre guide sur l'assurance auto tous risques.
Les garanties spécifiques au véhicule électrique
La couverture batterie : le point névralgique
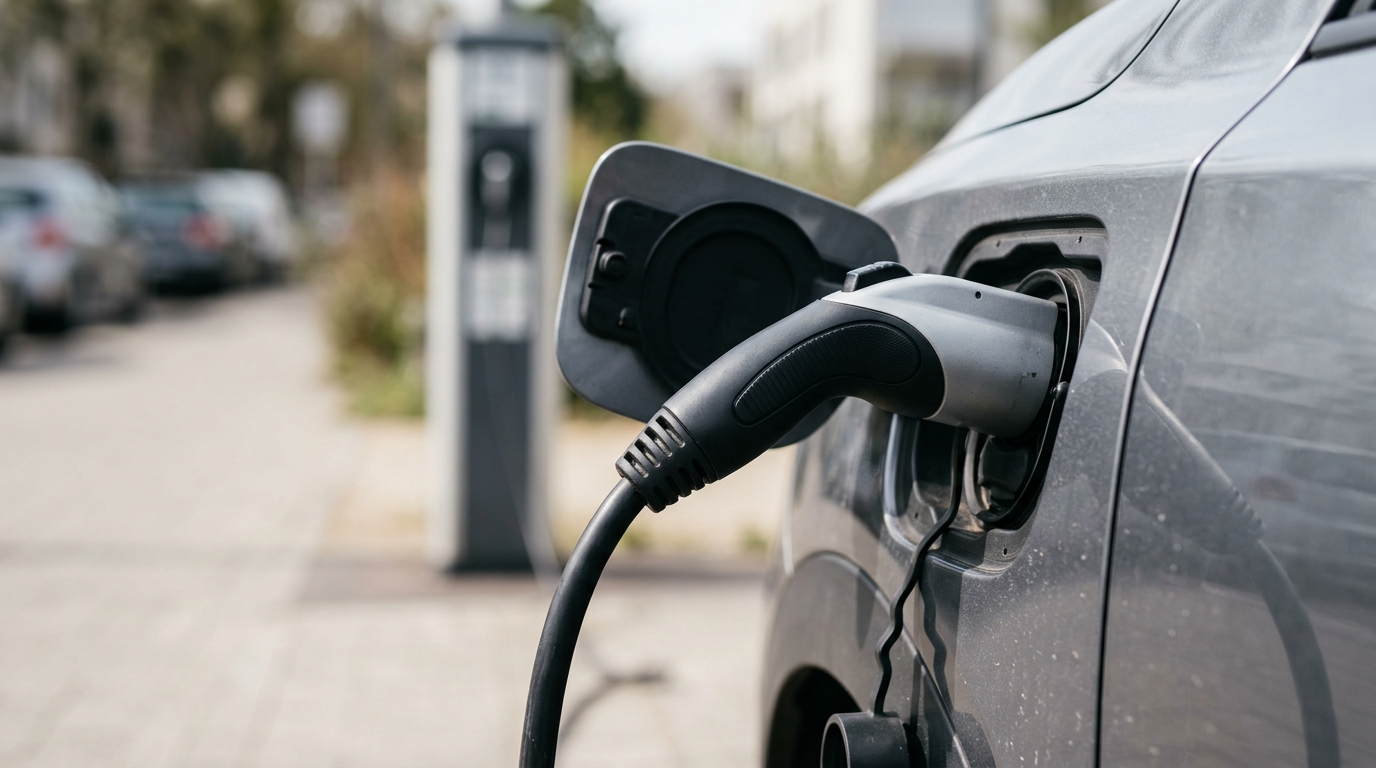
La batterie représente 30 à 50 % de la valeur résiduelle d'un VE selon le modèle et l'âge du véhicule. Pourtant, la majorité des contrats standards n'incluent pas de garantie explicite sur la dégradation de la batterie — ils couvrent uniquement les dommages accidentels ou le vol.
Trois situations à distinguer :
- Dommages accidentels (choc, inondation, incendie) : couverts dans les formules tous risques standard.
- Défaillance technologique (cellules défectueuses, BMS en panne) : couverte par la garantie constructeur (8 ans / 160 000 km minimum pour les VE vendus en Europe depuis 2024, conformément au règlement UE 2023/1542), non par l'assurance.
- Dégradation capacitaire (perte de capacité sous un seuil, souvent 70 %) : couverte par la garantie constructeur dans les mêmes conditions, mais certains assureurs proposent une extension de garantie au-delà de la période constructeur.
À vérifier à la souscription : votre contrat couvre-t-il le remplacement de la batterie en cas de sinistre total ? Si oui, avec quelle franchise ? Certains assureurs appliquent une franchise spécifique batterie indépendante de la franchise standard.
La panne de recharge et l'assistance électrique
La panne d'énergie (batterie à plat en route) est traitée différemment d'une panne essence. La plupart des contrats d'assistance couvrent désormais le remorquage jusqu'à une borne ou jusqu'au domicile, mais la recharge sur place n'est pas toujours incluse. Vérifiez que votre assistance mentionne explicitement la « panne d'énergie électrique ».
Le vol de câble de recharge
Mineur financièrement, mais souvent exclu des garanties vol classiques. Quelques assureurs l'intègrent en option ou en inclusion sur les formules premium.
Tarifs réels par profil conducteur en 2026
Les fourchettes ci-dessous sont établies à partir des données publiées par la FFA (2024) et des grilles tarifaires indicatives disponibles sur les comparateurs en ligne. Elles correspondent à un usage en zone périurbaine, moins de 15 000 km/an, stationnement en garage ou parking privé.
Profil 1 — Conducteur 35-45 ans, bonus 0,50, citadine électrique (ex. Renault Zoe, Fiat 500e)
| Formule | VE | Thermique équivalent |
|---|---|---|
| Tiers simple | 280–380 €/an | 300–400 €/an |
| Tiers étendu | 420–560 €/an | 450–590 €/an |
| Tous risques | Fourchette comparable au thermique | Fourchette de référence |
Profil 2 — Conducteur 45-60 ans, bonus 0,50, compacte/SUV électrique (ex. Peugeot e-2008, Tesla Model Y entrée de gamme)
| Formule | VE | Thermique équivalent |
|---|---|---|
| Tiers simple | 320–420 €/an | 340–450 €/an |
| Tiers étendu | 480–620 €/an | 510–660 €/an |
| Tous risques | Fourchette comparable au thermique | Fourchette de référence |
Profil 3 — Jeune conducteur 25-30 ans, bonus 1,00, citadine électrique
Le malus de jeunesse s'applique indifféremment au VE et au thermique. La prime tous risques peut être très élevée dans les deux cas selon le profil et le véhicule. Le VE n'offre ici aucun avantage structurel significatif.
Lecture des données : les écarts VE/thermique sont les plus favorables au VE dans les formules tous risques sur les 35-60 ans avec bonus maximal — exactement le profil cible de cet article. L'économie annuelle constatée se situe entre 40 et 120 €/an selon le segment (source FFA 2024).
Quelle aide pour votre voiture électrique ?
La prime Coup de pouce véhicules particuliers électriques a remplacé le bonus écologique ; son montant dépend de vos revenus. Décrivez votre projet : un conseiller étudie votre situation.
Vérifier mes aidesFranchises électrique vs diesel : ce que cachent les contrats
Les franchises sont le vrai terrain de différenciation entre les contrats VE et thermique. Trois points d'attention :
- Franchise dommages standard : identique ou très proche entre VE et thermique (souvent 300 à 600 €).
- Franchise batterie spécifique : présente chez plusieurs assureurs, applicable en cas de sinistre impliquant la batterie. Absente chez certains acteurs positionnés sur le marché VE.
- Valeur à neuf : certains contrats VE proposent une extension « valeur à neuf » pendant 12 à 24 mois, pertinente compte tenu de la décote rapide des premiers mois. À comparer avec les offres thermiques équivalentes.
Recommandation éditoriale : demandez systématiquement le détail de la franchise batterie et la clause de valeur convenue avant de signer. Ces deux points peuvent représenter plusieurs milliers d'euros en cas de sinistre grave.
Les réductions spécifiques VE à activer
Plusieurs assureurs ont développé des offres tarifaires intégrant des mécanismes de réduction propres aux usages VE. Sans citer de compagnies spécifiques (les offres évoluant rapidement), voici les leviers à demander :
- Réduction éco-conduite connectée : via boîtier télématique, une conduite souple (régénération, anticipation) peut générer une réduction de prime selon les contrats.
- Réduction recharge domicile : certains contrats valorisent la recharge majoritairement au domicile (borne installée, déclarée) comme un facteur de risque réduit.
- Offres groupées avec fabricant ou concessionnaire : certains constructeurs proposent une assurance intégrée à l'offre de leasing — comparez le coût réel avec le marché libre.
- Bonus kilométrique réduit : si vous roulez moins de 8 000 km/an (profil périurbain, usage domicile-travail court), un contrat kilométrique peut être avantageux. Les VE, utilisés principalement sur de courtes distances, s'y prêtent bien.
Ce que l'assurance ne remplace pas : la garantie constructeur
Un point souvent mal compris : la dégradation naturelle de la batterie n'est pas un risque assurable au sens strict. Ce que l'assurance couvre, c'est l'accident. Ce que la garantie constructeur couvre, c'est la défaillance technique ou la perte de capacité.
Depuis l'entrée en vigueur du règlement européen sur les batteries (UE 2023/1542), tout VE vendu en Europe bénéficie d'une garantie minimale de 8 ans ou 160 000 km sur la batterie, avec un seuil de capacité défini (80 % pour la plupart des constructeurs). Cette garantie est légale et non négociable — elle ne dépend pas de votre assureur.
Implication pratique : pour un conducteur de 35-60 ans achetant un VE neuf en 2026 et roulant moins de 50 km/jour, la garantie constructeur couvre la durée de détention habituelle du véhicule sans frais additionnels. L'assurance batterie complémentaire n'est pertinente qu'au-delà de 8 ans ou pour un achat d'occasion.
Aides à l'acquisition d'un véhicule électrique en 2026
Au-delà du coût de l'assurance, l'accès au véhicule électrique peut être facilité par plusieurs dispositifs publics. Le leasing social, accessible aux ménages dont le revenu fiscal de référence par part est inférieur ou égal à 16 880 €, prend en charge 29 % du coût d'achat hors options (dans la limite de 6 500 € TTC pour un véhicule produit hors Europe, ou 9 000 € TTC lorsque le site de fabrication du véhicule et le site de production de la batterie sont situés dans l'Espace économique européen), avec un loyer mensuel plafonné à 200 € TTC hors assurances et options. Une prime complémentaire de 500 € est prévue lorsque le moteur est également fabriqué en Europe. Ces contrats sont accessibles à compter du 16 juillet 2026.
Par ailleurs, le dispositif Coup de pouce Véhicules particuliers électriques (fiche CEE TRA-EQ-117) peut donner lieu à une aide à l'achat ou à la location longue durée d'un véhicule neuf ; son montant n'est pas fixé réglementairement — il dépend du volume de certificats d'économies d'énergie généré, de la politique commerciale de l'entreprise signataire et du décile de revenus du ménage.
Comment comparer efficacement les offres en 2026
Trois étapes concrètes pour ne pas se tromper :
- Isolez le coût total de la prime (hors options) et comparez sur une base identique (même valeur assurée, mêmes garanties de base).
- Listez les exclusions spécifiques VE : franchise batterie, couverture câble, assistance panne d'énergie, valeur convenue. Ces points différencient les contrats bien plus que le prix affiché.
- Vérifiez la compatibilité avec votre mode de recharge : si vous avez une borne installée à domicile (programme ADVENIR, source Anah/ADEME via advenir.mobi), signalez-la à votre assureur. Certains l'intègrent comme facteur de modulation tarifaire positif.
Le marché de l'assurance VE est encore en consolidation en 2026 : les écarts entre assureurs sur un même profil peuvent atteindre 30 à 40 %, bien plus que sur les thermiques où le marché est mature. La comparaison active est donc plus rentable que sur un véhicule classique.
Ce que les conducteurs expérimentés négligent souvent
Au-delà des garanties et des tarifs, plusieurs paramètres contractuels méritent attention lors de la souscription d'une assurance pour un véhicule électrique.
La clause de remplacement à l'identique est particulièrement importante pour les VE haut de gamme dont certains composants sont soumis à des délais d'approvisionnement longs. En cas de sinistre total ou de vol, certains contrats prévoient un véhicule de remplacement pendant toute la durée du règlement du sinistre — une clause à valoriser davantage sur un VE que sur un thermique, compte tenu des délais de livraison parfois étendus pour les modèles électriques populaires.
La déclaration de l'usage réel conditionne la validité de la couverture. Un VE utilisé occasionnellement pour des trajets longue distance (autoroute, recharge en itinérance) doit être déclaré en usage « tous déplacements » et non en usage « trajet domicile-travail uniquement ». Une déclaration inexacte peut entraîner une réduction proportionnelle de l'indemnité en cas de sinistre.
La gestion des incidents de recharge à domicile est un angle mort fréquent. Un incendie provoqué par un dysfonctionnement de la borne de recharge peut relever à la fois de l'assurance auto (si le véhicule est endommagé) et de l'assurance habitation (si le garage est sinistré). Vérifiez que vos deux contrats prévoient explicitement ce scénario et qu'il n'existe pas de clause d'exclusion croisée.
Les véhicules d'occasion méritent une attention particulière : l'état de la batterie, non couvert par l'assurance auto pour sa dégradation, doit être documenté par un rapport de diagnostic avant achat. Certains assureurs spécialisés proposent un audit préalable intégré à leur offre, ce qui constitue un différenciateur réel par rapport aux contrats généralistes.
Questions fréquentes
Ma batterie est-elle couverte par mon assurance en cas de panne ?
Non, pas en cas de panne technique ou de dégradation capacitaire. L'assurance auto couvre les dommages accidentels (choc, incendie, vol). La défaillance technique et la perte de capacité sont couvertes par la garantie constructeur (8 ans / 160 000 km minimum selon le règlement UE 2023/1542, avec seuil de capacité garanti généralement à 80 %). Pour un VE acheté neuf en 2026 et utilisé moins de 50 km/jour, cette garantie couvre la durée de détention habituelle sans frais supplémentaires.
Puis-je installer une borne de recharge en appartement ?
Oui, sous conditions. La loi française (dite loi Wattway, codifiée dans la loi ELAN) prévoit un droit à la prise pour les copropriétaires et locataires souhaitant installer une borne dans un parking d'immeuble. La démarche passe par une demande en assemblée générale de copropriété. Le programme ADVENIR (soutenu par l'ADEME et Enedis, disponible sur advenir.mobi) propose des aides financières pour l'installation de bornes en habitat collectif. Les modalités et montants des aides sont à vérifier directement sur advenir.mobi selon votre situation.
Quelle franchise s'applique en cas de sinistre impliquant la batterie ?
Cela dépend entièrement de votre contrat. Certains assureurs appliquent une franchise spécifique batterie de 500 à 1 500 €, indépendante de la franchise standard. D'autres l'intègrent dans la franchise globale. Ce point est rarement mis en avant à la souscription : demandez-le explicitement par écrit avant de signer. C'est l'un des critères les plus différenciants entre les offres VE du marché en 2026.
Une borne de recharge installée à domicile peut-elle réduire ma prime d'assurance ?
Certains assureurs intègrent la recharge majoritairement à domicile comme un facteur de risque réduit (kilométrage sur route limité, usage prévisible) et proposent une réduction de prime associée. Ce n'est pas systématique ni standardisé en 2026. Signalez votre borne à votre assureur lors de la souscription ou du renouvellement et demandez explicitement si cela ouvre droit à une modulation tarifaire.
ElectriDrive est édité par ENN Consulting SAS
Lectures recommandées
Plus dans TCO et rentabilité du véhicule électrique →
Kilométrage annuel voiture électrique rentabilité
À partir de quel kilométrage annuel voiture électrique rentabilité est-elle atteinte ? TCO comparé, seuils réels et économies concrètes pour bien décider.
Entretien voiture électrique moins cher thermique
L'entretien voiture électrique moins cher thermique, est-ce vrai ? Comparatif 2026 poste par poste, chiffres ADEME, TCO 5 ans et freinage régénératif expliqués.
Autonomie réelle voiture électrique 2026 : TCO
Autonomie réelle voiture électrique 2026 : écart WLTP de 20 à 40 %. Découvrez comment ce déficit impacte votre coût total annuel et comment le neutraliser.
Quelle aide pour votre voiture électrique ?
La prime Coup de pouce véhicules particuliers électriques a remplacé le bonus écologique ; son montant dépend de vos revenus. Décrivez votre projet : un conseiller étudie votre situation.